
Categorie Diverse
Internet mobil de la Cosmote
Cosmote a lansat (in final) patru abonamente de internet mobil, cel mai ieftin fiind de 6,71 euro fara TVA. Teoretic, ei garanteaza ca noua solutie de internet broadband mobil pentru laptopuri ofera viteze de transfer de pana la 3,1 Mbps pentru download si 1,8 Mbps pentru upload, prin intermediul retelei broadband CDMA a Telemobil, care dispune de o acoperire de 61% la nivel populatiei. Mai multe detalii.
Nu pot sa nu ma intreb la ce se gandesc oamenii astia? Vin cu oferte mai slabe decat concurenta pe o piata extrem de agitata. RDS&RCS ofera internet mobil gratuit abonatilor existenti sau cu 10 lei pentru abonatii noi. Piticu l-a testat, eu cred ca mai dureaza putin pana reteaua functioneaza cum trebuie. Vodafone si Orange incep sa isi dea seama ca cuvantul cheie este „nelimitat”, adica trafic nelimitat. Iar Cosmote…?!? Oare cati din clientii Cosmote ar fi tentati sa isi faca abonamente la internet mobil?
RCA-ul, bata-l vina
Am o mica curiozitate legata de asigurarile de raspundere civila auto. Tot se discuta acum despre scumpirea lor cu 30-40% fata de anul trecut, asadar inainte de a face RCA-ul pentru masina am verificat la mai multe societati de asigurare preturile, scopul principal fiind sa gasesc cea mai ieftina asigurare. Am fost surprins sa constat ca diferentele de pret de la o firma la alta sunt uriase. Ca exemplu, la masina mea, un Opel Astra de 1,7, cea mai ieftina asigurare era la Carpatica, aproape 500 lei, iar cea mai scumpa era la Groupama, unde depasea 1100 lei.
Cineva imi spunea ca explicatia pentru diferentele uriase de preturi consta in rapiditatea cu care iti sunt rezolvate problemele in cazul unui accident. Unele firme te rezolva pe loc, altele te poarta pe drumuri cateva saptamani pana sa vireze banii pentru reparatia masinii. Totusi, soferii isi fac RCA-ul pentru ca sunt obligati, deci argumentul asta nu influenteaza soferii prea mult cand aleg firma pentru RCA.
Observ insa o diferenta majora cand vine vorba de promovarea companiilor care incheie asigurarile astea. Groupama am vazut ca se promoveaza masiv pe TV si panouri outdoor. Ii vezi peste tot. De asigurarile Carpatica nu afli decat de la brokeri sau online. Totusi, la Groupama ar trebui sa platesc mai mult decat dublul sumei de la Carpatica. Mi se pare suspect de mare diferenta.
In concluzie, se merita sa platesti mai mult pentru RCA? Daca da, nu cumva platim de fapt in plus reclama facuta firmei respective?
Cardurile de credit, iluzia unei vieti mai bune

In ultimele luni numarul de fluturasi pe care ii gasesc in cutia postala a explodat. Pe langa faptul ca ma dispera multimea de mesaje inutile primite am ajuns sa sortez fluturasii astia pe categorii inainte sa ii arunc la gunoi. Primii in topul abundentei sunt fluturasi care ma imbie sa imi fac si eu un card de credit. Mesajele variaza de obicei intre variantele:
Cumpara acum si platesti peste 60 de zile…
Fa-ti card de credit si poti castiga….
Bucura-te de placerile vietii….
Ce este un card de credit? Cardul de credit reprezinta un imprumut, aflat permanent la dispozitia clientului. Suma maxima care poate fi obtinuta cu ajutorul cardului este numita de banci – limita de credit. Aceasta scade pe masura ce banii sunt utilizati si se reintregeste o data cu rambursarea. Sursa
Presupun ca situatia economica actuala e un mediu propice pentru bancile care promoveaza cardurile astea, dar nu si pentru cei care intra in jocul lor. Majoritatea celor care promoveaza aceste carduri incearca sa scoata in evidenta perioada de gratie in care te poti folosi de banii de pe card fara a plati comision, de obicei in jur de 2 luni. Din pacate, pe fluturasii astia de promovare nu vad niciodata dobanda reala, care poate varia intre 20% si 35% pe an, daca ajungi la penalitati. Un calcul simplu ne arata ca un card de credit este muuult mai scump decat un imprumut pentru nevoi personale. Si totusi, lumea apeleaza la cardurile astea.
Majoritatea celor care isi fac carduri de credit se ilud ca vor pune banii inapoi pe card in termenul limita, fara a plati niciodata dobanda. Sa fim seriosi. Realitatea este ca asta nu se intampla, iar naivii sa trezesc in final inglobati in datorii si platind de cateva ori inapoi suma pe care au primit-o cu nerabdare.
Partea mai interesanta este ca cei mai multi care isi fac carduri de credit le utilizeaza pentru chestii stupide, fara de care ar putea trai: concediu in strainatate, sesiune de shopping la Milano, schimbarea mobilierului care era cumparat acum 2 ani. Ii inteleg pe cei care apeleaza la credite imobiliare pentru a-si cumpara un apartament, aproape ca ii inteleg si pe cei care fac imprumuturi pentru nevoi personale, dar totusi, de ce card de credit? Se poate trai si fara concediu in Bora Bora, mobila schimbata acum 2 ani mai poate rezista inca 2 ani, hainele din colectia trecuta mai merg inca un sezon.
E asa de greu sa intelegi ca nu poti cheltui lunar mai mult decat produci? Daca la final de luna scazi din venituri cheltuilelile si iesi pe minus, ce te face sa crezi ca un card de credit te poate scoate din rahat?
Coca-Cola „Happiness Machine”
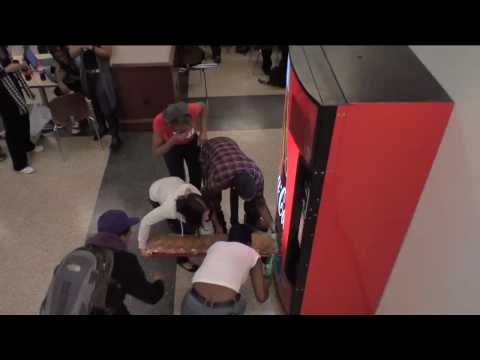
O initiativa misto de la Coca-Cola. Cei care se asteptau sa primeasca de la automat doar o sticla din bautura preferata se trezeau si cu mici doze de fericire oferite suplimentar.
Lay’s: Iti cam place prietenul tau, nu?
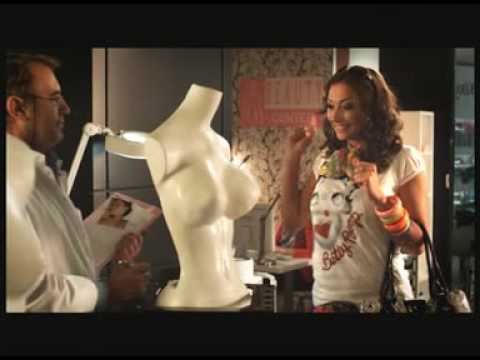
Nu inteleg ce au vrut sa obtina prin reclama asta, in afara de promovarea concursului. Sa ne intelegem, multi vor participa la concurs, dar imaginea de ansamblu a brandului e aruncata la gunoi. Pana acum comunicau anumite valori si deodata vin cu o abordare dedicata pitipoancelor. Daca vor sa para amuzanti in stilul reclamelor Sprite nu cred ca le-a iesit. Daca vor sa lanseze un viral…nici atat. In plus, oare cum arata tipa din reclama hranita timp de o luna doar cu Lay’s? O varianta ar fi asta.

Via IQAds
Pentru cei cu imprimante HP
Se pare ca cerneala neagra pentru cartusele HP e mai scumpa decat sangele omenesc. De aia imi plac mie imprimantele laser.

P.S: gasiti cateva preturi pentru diverse lichide aici.
Sursa